Moto de substituição no seguro: o que é e como funciona
Uma cobertura pensada para não ficar sem veículo
Ao contratar um seguro de moto, é recomendável avaliar as coberturas oferecidas pela apólice para verificar se se adequam às necessidades do segurado. Por exemplo, que o seguro inclua uma moto de substituição é uma cobertura muito interessante para qualquer utilizador que conduza com frequência.
As seguradoras evoluíram e atualmente oferecem apólices mais completas. Agora não se limitam apenas a cobrir os danos económicos decorrentes de um sinistro; também atendem às necessidades de mobilidade do segurado.
Nesse sentido, convém salientar que a utilização de motocicletas aumenta consideravelmente durante os meses de bom tempo, o que também eleva a probabilidade de incidentes. De facto, as avarias, os acidentes ou os roubos costumam ser imprevistos que podem deixar os motociclistas sem a sua moto durante vários dias, pelo que este tipo de proteção é uma solução prática para resolver tais situações.
O que é a moto de substituição e como funciona
A moto de substituição é uma garantia que permite ao segurado dispor de um veículo alternativo quando o seu não pode ser utilizado por causas previstas na apólice.
Costuma estar incluída nos seguros mais completos, especialmente nas apólices de risco total.
Esta cobertura aplica-se em função do sinistro e das condições específicas do contrato.
O funcionamento apresenta duas modalidades habituais: a seguradora pode fornecer diretamente o veículo através de acordos com oficinas ou empresas de aluguer, ou optar por reembolsar o custo ao segurado, sempre dentro dos limites estabelecidos.
Além disso, convém recordar que o veículo facultado não tem de coincidir com a moto segurada. As características, como a cilindrada ou a categoria, devem constar das condições da apólice.
Condições para solicitar uma moto de substituição
Embora cada seguradora defina as suas condições, existem alguns critérios comuns no setor. Antonio Rubio, responsável por seguros de moto na Rastreator, afirma: «Embora cada companhia tenha as suas próprias condições, a maioria costuma estabelecer algumas causas comuns para poder solicitar um veículo de substituição. Uma delas é que a moto segurada fique imobilizada devido a um acidente e que a sua reparação exija que permaneça na oficina durante mais de um determinado limite, que normalmente é de 24 horas.»
O acidente constitui um dos principais casos, embora também se contemple o roubo, desde que tenha sido apresentada a respetiva queixa. Em alguns casos, exige-se que decorra um prazo mínimo determinado antes de ativar a cobertura do veículo de substituição.
Por seu lado, no caso de perda total, a companhia de seguros disponibiliza uma alternativa temporária.
Quanto às avarias mecânicas, nem sempre estão incluídas; a cobertura depende da apólice e costuma estar sujeita a condições específicas.
Limites de utilização e duração da cobertura
As apólices estabelecem limites que afetam tanto o tempo de utilização como o montante económico. Quando uma avaria está coberta, o período costuma ser de cerca de cinco dias. Além disso, algumas seguradoras fixam um valor máximo entre 200 e 300 euros.
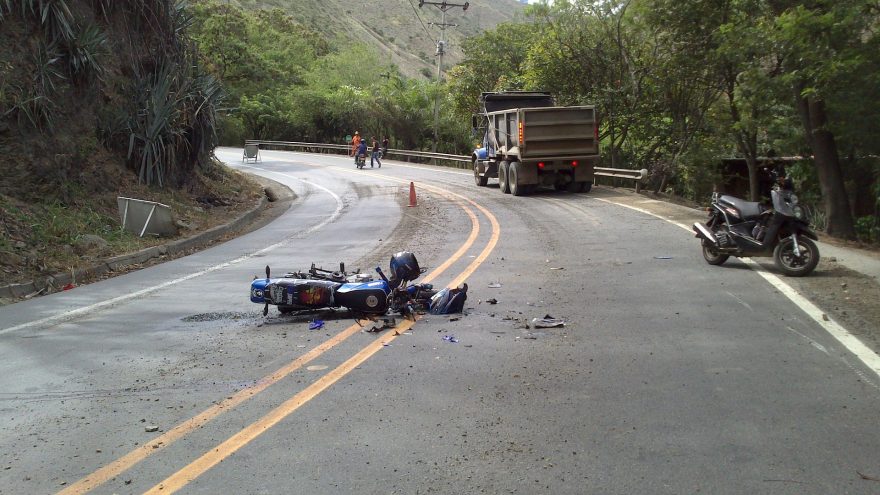
O prazo pode ser prolongado entre sete e quinze dias quando ocorre um sinistro que impede uma reparação imediata. O limite económico ronda os 400 euros nestes casos.
Por fim, se for declarada perda total, a duração da cobertura costuma ser de cerca de quinze dias. O período máximo também se situa nesse intervalo em casos de roubo.
Condições de utilização: quilometragem e despesas associadas
A utilização da moto de substituição implica assumir os custos de combustível durante todo o período, podendo a quilometragem estar limitada.
Ou seja, algumas companhias estabelecem uma distância máxima, enquanto outras não impõem restrições neste aspeto. Caso o limite estabelecido seja ultrapassado, o segurado terá de suportar uma penalização económica.
Tipo de veículo e responsabilidades
As características da moto de substituição devem constar especificadas na apólice, incluindo aspetos como a cilindrada máxima.
O seguro obrigatório do veículo de substituição fica a cargo da seguradora. No entanto, os danos que possam ocorrer durante a sua utilização recaem sobre o condutor.
E caso não haja disponibilidade de motociclo, algumas companhias oferecem um automóvel como alternativa, ao qual se aplicam condições semelhantes em termos de duração e limites.
Indemnização em caso de indisponibilidade
Algumas apólices contemplam uma compensação económica quando a seguradora não pode disponibilizar um veículo. Esta indemnização destina-se a cobrir despesas de transporte e costuma ser fixada como uma quantia diária, geralmente entre 35 e 40 euros, com um limite máximo total. Trata-se, portanto, de reduzir o impacto económico decorrente da falta de mobilidade.
Em suma, a moto de substituição é uma solução eficaz perante imprevistos que impedem a utilização do veículo habitual. Antes de contratar, convém rever em pormenor as situações cobertas, os limites e as obrigações associadas.