Motorrad-Ersatzfahrzeug in der Versicherung: Was es ist und wie es funktioniert
Ein Schutz, damit Sie nicht ohne Fahrzeug dastehen
Beim Abschluss einer Motorradversicherung empfiehlt es sich, die im Versicherungsschutz angebotenen Leistungen zu prüfen, um festzustellen, ob sie den Bedürfnissen des Versicherten entsprechen. Ein Beispiel: Dass die Police ein Ersatzmotorrad einschließt, ist eine sehr interessante Leistung für jeden Fahrer, der häufig unterwegs ist.
Die Versicherer haben sich weiterentwickelt und bieten heute umfassendere Policen an. Dabei geht es nicht mehr nur darum, die finanziellen Schäden eines Schadenfalls abzudecken; auch der Mobilitätsbedarf des Versicherten wird berücksichtigt.
In diesem Zusammenhang ist anzumerken, dass die Nutzung von Motorrädern in den Monaten mit gutem Wetter stark zunimmt, was auch die Wahrscheinlichkeit von Zwischenfällen erhöht. Tatsächlich sind Pannen, Unfälle oder Diebstähle oft unerwartete Ereignisse, die Motorradfahrer für mehrere Tage ohne ihr Motorrad zurücklassen können. Deshalb ist diese Art von Schutz eine praktische Lösung für solche Situationen.
Was ein Ersatzmotorrad ist und wie es funktioniert
Das Ersatzmotorrad ist eine Garantie, die dem Versicherten ein Alternativfahrzeug zur Verfügung stellt, wenn sein eigenes aus den in der Police genannten Gründen nicht genutzt werden kann.
Es ist in der Regel in den umfassenderen Versicherungen enthalten, insbesondere in Vollkaskopolicen.
Diese Leistung greift je nach Schadenfall und den spezifischen Vertragsbedingungen.
Die Abwicklung erfolgt in zwei üblichen Varianten: Der Versicherer kann das Fahrzeug direkt über Vereinbarungen mit Werkstätten oder Mietunternehmen bereitstellen oder dem Versicherten die Kosten erstatten, jeweils innerhalb der festgelegten Grenzen.
Außerdem sollte man bedenken, dass das bereitgestellte Fahrzeug nicht unbedingt dem versicherten Motorrad entspricht. Merkmale wie Hubraum oder Fahrzeugklasse müssen in den Versicherungsbedingungen festgehalten sein.
Voraussetzungen für die Anforderung eines Ersatzmotorrads
Auch wenn jeder Versicherer seine eigenen Bedingungen festlegt, gibt es in der Branche einige gemeinsame Kriterien. Antonio Rubio, Verantwortlicher für Motorradversicherungen bei Rastreator, erklärt: „Auch wenn jede Gesellschaft ihre eigenen Bedingungen hat, legen die meisten gemeinsame Gründe fest, um ein Ersatzfahrzeug anfordern zu können. Einer davon ist, dass das versicherte Motorrad infolge eines Unfalls stillgelegt ist und die Reparatur erfordert, dass es länger als eine bestimmte Grenze in der Werkstatt bleibt, die normalerweise bei 24 Stunden liegt.“
Der Unfall ist einer der wichtigsten Fälle, aber auch der Diebstahl ist abgedeckt, sofern die entsprechende Anzeige erstattet wurde. In manchen Fällen muss vor der Aktivierung der Ersatzfahrzeugleistung eine bestimmte Mindestwartezeit verstreichen.
Bei einem Totalschaden stellt die Versicherungsgesellschaft dagegen eine vorübergehende Alternative bereit.
Bei mechanischen Pannen ist dies nicht immer inbegriffen; der Versicherungsschutz hängt von der Police ab und unterliegt in der Regel spezifischen Bedingungen.
Nutzungsgrenzen und Dauer des Versicherungsschutzes
Die Policen legen Grenzen fest, die sowohl die Nutzungsdauer als auch den finanziellen Betrag betreffen. Ist eine Panne versichert, beträgt der Zeitraum in der Regel etwa fünf Tage. Außerdem setzen manche Versicherer einen Höchstbetrag zwischen 200 und 300 Euro fest.
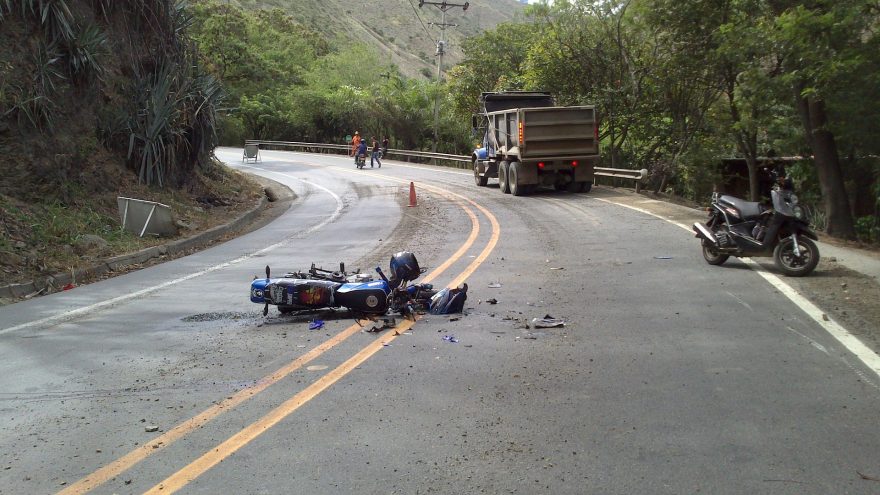
Die Frist kann im Fall eines Schadens, der eine sofortige Reparatur verhindert, auf sieben bis fünfzehn Tage verlängert werden. Die finanzielle Grenze liegt in diesen Fällen bei etwa 400 Euro.
Wird schließlich ein Totalschaden erklärt, beträgt die Dauer des Versicherungsschutzes in der Regel etwa fünfzehn Tage. Auch bei Diebstahl liegt die maximale Dauer in diesem Bereich.
Nutzungsbedingungen: Kilometerleistung und damit verbundene Kosten
Die Nutzung des Ersatzmotorrads bedeutet, während des gesamten Zeitraums die Kosten für den Kraftstoff zu übernehmen, während die Kilometerleistung begrenzt sein kann.
Das heißt, manche Gesellschaften legen eine maximale Strecke fest, andere Versicherer kennen in diesem Punkt keine Einschränkungen. Wird die festgelegte Grenze überschritten, muss der Versicherte eine finanzielle Strafe tragen.
Fahrzeugtyp und Verantwortlichkeiten
Die Merkmale des Ersatzmotorrads müssen in der Police angegeben sein, einschließlich Aspekte wie der maximale Hubraum.
Die Pflichtversicherung des Ersatzfahrzeugs übernimmt der Versicherer. Schäden, die während der Nutzung entstehen, gehen dagegen zulasten des Fahrers.
Und falls kein Motorrad verfügbar ist, bieten einige Gesellschaften ein Auto als Alternative an, für das ähnliche Bedingungen hinsichtlich Dauer und Grenzen gelten.
Entschädigung bei Nichtverfügbarkeit
Manche Policen sehen eine finanzielle Entschädigung vor, wenn der Versicherer kein Fahrzeug bereitstellen kann. Diese Entschädigung dient der Deckung von Transportkosten und wird meist als Tagesbetrag festgelegt, in der Regel zwischen 35 und 40 Euro, mit einer Gesamthöchstgrenze. Es geht also darum, die finanziellen Folgen des fehlenden Fahrzeugs abzumildern.
Kurz gesagt: Ein Ersatzmotorrad ist eine wirksame Lösung für unvorhergesehene Ereignisse, die die Nutzung des gewohnten Fahrzeugs verhindern. Vor Vertragsabschluss empfiehlt es sich, die abgedeckten Fälle, die Grenzen und die damit verbundenen Pflichten genau zu prüfen.