Moto sostitutiva nell'assicurazione: cos'è e come funziona
Una copertura pensata per non restare senza veicolo
È consigliabile che, quando si sottoscrive un assicurazione per moto, si valutino le coperture offerte dalla polizza per verificare se si adattano alle esigenze dell’assicurato. Ad esempio, che l’assicurazione includa una moto sostitutiva è una copertura molto interessante per qualsiasi utente che guidi con frequenza.
Le compagnie assicurative si sono evolute e oggi offrono polizze più complete. Ora non si limitano a coprire i danni economici derivanti da un sinistro; si tengono in considerazione anche le esigenze di mobilità dell’assicurato.
In questo senso, va segnalato che l’uso delle motociclette aumenta notevolmente durante i mesi di bel tempo, il che incrementa anche la probabilità di incidenti. Di fatto, guasti, incidenti o furti sono spesso eventi imprevisti che possono lasciare i motociclisti senza la moto per diversi giorni, motivo per cui questo tipo di tutela è una soluzione pratica per far fronte a tali situazioni.
Cos’è la moto sostitutiva e come funziona
La moto sostitutiva è una garanzia che permette all’assicurato di disporre di un veicolo alternativo quando il proprio non può essere utilizzato per cause previste dalla polizza.
Di solito è inclusa nei assicurazioni più complete, specialmente nelle polizze all risk.
Tale copertura si applica in base al sinistro e alle condizioni specifiche del contratto.
Il funzionamento prevede due modalità comuni: la compagnia può fornire direttamente il veicolo tramite accordi con officine o società di noleggio, oppure può scegliere di rimborsare il costo all’assicurato, sempre entro i limiti stabiliti.
Inoltre, va ricordato che il veicolo fornito non deve necessariamente corrispondere alla moto assicurata. Caratteristiche come la cilindrata o la categoria devono essere indicate nelle condizioni della polizza.
Condizioni per richiedere una moto sostitutiva
Sebbene ogni compagnia definisca le proprie condizioni, nel settore esistono alcuni criteri comuni. Antonio Rubio, responsabile delle assicurazioni moto di Rastreator, sottolinea: “Anche se ogni compagnia ha le proprie condizioni, la maggior parte stabilisce alcune cause comuni per poter richiedere un veicolo sostitutivo. Una di queste è che la moto assicurata resti immobilizzata a causa di un incidente e che la riparazione richieda di lasciarla in officina per più di un determinato limite, che di solito è di 24 ore.”
L’incidente costituisce uno dei casi principali, anche se è contemplato pure il furto, sempre che sia stata presentata la relativa denuncia. In alcuni casi, è richiesto che trascorra un periodo minimo determinato prima di attivare la copertura del veicolo sostitutivo.
Dal canto suo, in caso di perdita totale, la compagnia assicurativa fornisce un’alternativa temporanea.
Per quanto riguarda i guasti meccanici, non sempre sono inclusi; la copertura dipende dalla polizza e di solito è soggetta a condizioni specifiche.
Limiti d’uso e durata della copertura
Le polizze stabiliscono limiti che riguardano sia il tempo di utilizzo sia l’importo economico. Quando un guasto è coperto, il periodo è solitamente di circa cinque giorni. Inoltre, alcune compagnie fissano un importo massimo compreso tra 200 e 300 euro.
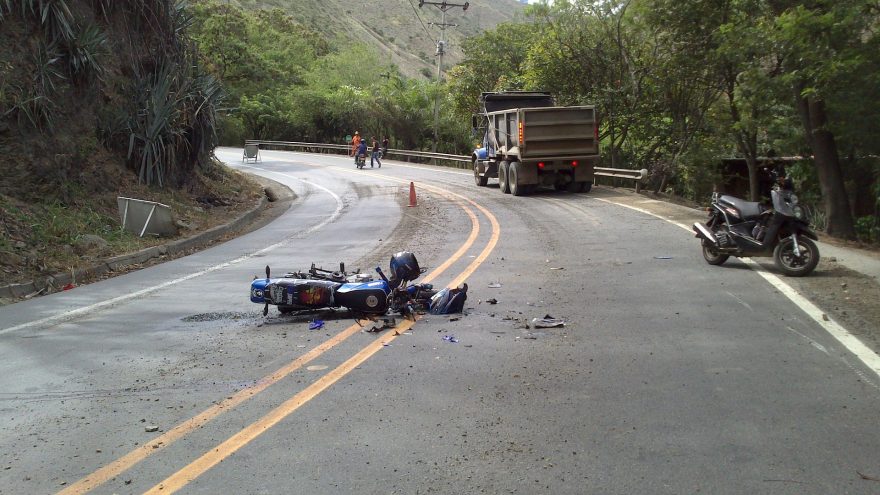
Il termine può essere esteso da sette a quindici giorni quando si verifica un sinistro che impedisce una riparazione immediata. In questi casi il limite economico si aggira intorno ai 400 euro.
Infine, in caso di perdita totale, la durata della copertura è solitamente di circa quindici giorni. Anche in caso di furto il periodo massimo si colloca in questo intervallo.
Condizioni d’uso: chilometraggio e spese associate
L’uso della moto sostitutiva comporta l’onere dei costi di carburante per tutto il periodo, mentre il chilometraggio può essere limitato.
In altre parole, alcune compagnie stabiliscono una distanza massima, mentre altre non prevedono restrizioni in questo aspetto. In caso di superamento del limite fissato, l’assicurato dovrà sostenere una penalità economica.
Tipo di veicolo e responsabilità
Le caratteristiche della moto sostitutiva devono essere specificate nella polizza, includendo aspetti come la cilindrata massima.
L’assicurazione obbligatoria del veicolo sostitutivo è a carico della compagnia. Tuttavia, i danni che possono verificarsi durante il suo utilizzo ricadono sul conducente.
E qualora non vi sia disponibilità di motocicletta, alcune compagnie offrono un’auto come alternativa, alla quale si applicano condizioni simili in termini di durata e limiti.
Indennizzo in caso di indisponibilità
Alcune polizze prevedono un risarcimento economico quando la compagnia non può fornire un veicolo. Questo indennizzo è destinato a coprire le spese di trasporto e di solito viene fissato come importo giornaliero, generalmente tra 35 e 40 euro, con un limite massimo complessivo. Si tratta, quindi, di ridurre l’impatto economico derivante dalla mancanza di mobilità.
In definitiva, una moto sostitutiva è una soluzione efficace di fronte a imprevisti che impediscono di utilizzare il veicolo abituale. Prima di sottoscrivere, conviene esaminare attentamente i casi coperti, i limiti e gli obblighi associati.