Moto de remplacement dans l'assurance : qu'est-ce que c'est et comment ça fonctionne
Une couverture conçue pour ne pas vous laisser sans véhicule
Il est recommandé, lors de la souscription d’une assurance moto, d’évaluer les garanties proposées par le contrat afin de vérifier qu’elles correspondent à vos besoins. Par exemple, le fait que l’assurance inclue une moto de remplacement constitue une garantie très intéressante pour tout conducteur qui roule fréquemment.
Les assureurs ont évolué et proposent aujourd’hui des contrats plus complets. Ils ne se limitent plus à couvrir les dommages financiers liés à un sinistre ; ils prennent également en compte les besoins de mobilité de l’assuré.
En ce sens, il convient de noter que l’usage des motocyclettes augmente fortement pendant les mois de beau temps, ce qui accroît également la probabilité d’incidents. En effet, les pannes, les accidents ou les vols sont souvent des imprévus qui peuvent priver les motards de leur moto pendant plusieurs jours ; c’est pourquoi ce type de protection constitue une solution pratique pour faire face à de telles situations.
Qu’est-ce que la moto de remplacement et comment fonctionne-t-elle ?
La moto de remplacement est une garantie qui permet à l’assuré de disposer d’un véhicule de substitution lorsque le sien ne peut pas être utilisé pour des raisons prévues par le contrat.
Elle est généralement incluse dans les assurances les plus complètes, en particulier dans les contrats tous risques.
Cette garantie s’applique en fonction du sinistre et des conditions spécifiques du contrat.
Le fonctionnement présente deux modalités courantes : l’assureur peut fournir directement le véhicule grâce à des accords avec des garages ou des loueurs, ou bien choisir de rembourser le coût à l’assuré, toujours dans les limites fixées.
Par ailleurs, il convient de rappeler que le véhicule mis à disposition ne correspond pas forcément à la moto assurée. Les caractéristiques, telles que la cylindrée ou la catégorie, doivent être précisées dans les conditions du contrat.
Conditions pour demander une moto de remplacement
Bien que chaque assureur définisse ses propres conditions, certains critères sont communs dans le secteur. Antonio Rubio, responsable de l’assurance moto chez Rastreator, souligne : « Même si chaque compagnie a ses propres conditions, la plupart établissent des causes communes permettant de demander un véhicule de remplacement. L’une d’elles est que la moto assurée soit immobilisée à la suite d’un accident et que sa réparation nécessite de la laisser au garage pendant plus d’une durée déterminée, généralement de 24 heures. »
L’accident constitue l’un des cas principaux, mais le vol est également pris en charge, à condition que la plainte correspondante ait été déposée. Dans certains cas, un délai minimum déterminé doit s’écouler avant l’activation de la garantie véhicule de remplacement.
Pour sa part, en cas de sinistre total, la compagnie d’assurance fournit une solution temporaire.
Concernant les pannes mécaniques, elles ne sont pas toujours incluses ; la couverture dépend du contrat et est généralement soumise à des conditions spécifiques.
Limites d’utilisation et durée de la garantie
Les contrats fixent des limites qui concernent aussi bien la durée d’utilisation que le montant pris en charge. Lorsqu’une panne est couverte, la période est généralement d’environ cinq jours. En outre, certains assureurs fixent un montant maximal compris entre 200 et 300 euros.
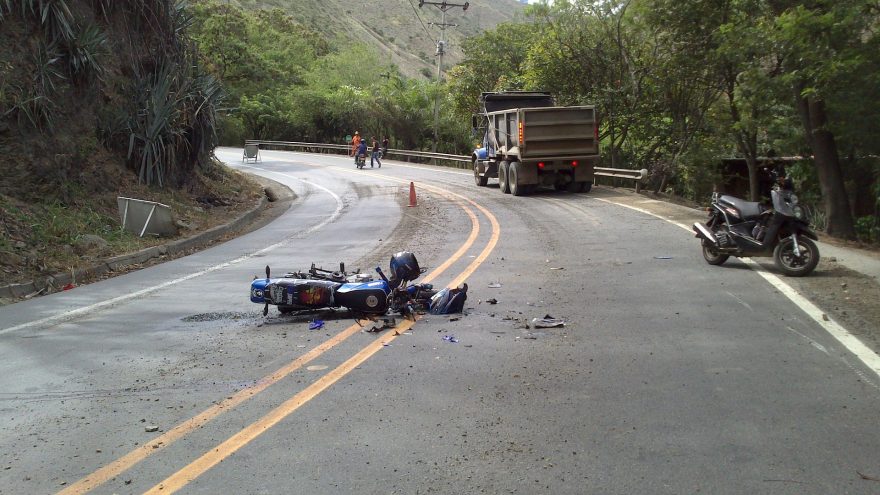
Le délai peut être prolongé de sept à quinze jours lorsqu’un sinistre empêche une réparation immédiate. La limite financière avoisine alors les 400 euros.
Enfin, en cas de sinistre total, la durée de la garantie est généralement d’environ quinze jours. La période maximale se situe également dans cet intervalle en cas de vol.
Conditions d’utilisation : kilométrage et frais associés
L’utilisation de la moto de remplacement implique de prendre en charge les frais de carburant pendant toute la période, tandis que le kilométrage peut être limité.
En effet, certaines compagnies fixent une distance maximale, tandis que d’autres n’imposent aucune restriction à cet égard. Si la limite fixée est dépassée, l’assuré devra payer une pénalité financière.
Type de véhicule et responsabilités
Les caractéristiques de la moto de remplacement doivent figurer dans le contrat, notamment la cylindrée maximale.
L’assurance obligatoire du véhicule de remplacement est à la charge de l’assureur. Toutefois, les dommages pouvant survenir pendant son utilisation incombent au conducteur.
Et si aucune motocyclette n’est disponible, certaines compagnies proposent une voiture comme alternative, soumise à des conditions similaires en matière de durée et de limites.
Indemnisation en cas d’indisponibilité
Certains contrats prévoient une indemnisation financière lorsque l’assureur ne peut pas fournir de véhicule. Cette indemnité est destinée à couvrir les frais de transport et est généralement fixée sous la forme d’un montant journalier, généralement compris entre 35 et 40 euros, avec un plafond total. Il s’agit donc de réduire l’impact financier lié à l’absence de mobilité.
En définitive, la moto de remplacement constitue une solution efficace face aux imprévus qui empêchent l’utilisation du véhicule habituel. Avant de souscrire, il est conseillé de bien examiner les cas couverts, les limites et les obligations associées.